

Escuchar este artículo
Preparando audio…
Ciudad de Panamá, 24 de septiembre 2026. Los 100 mayores puertos de contenedores del mundo movilizaron conjuntamente 792,2 millones de TEUs durante 2025, un récord que prolonga el crecimiento registrado el año anterior y revela la capacidad del comercio marítimo para absorber el impacto de los aranceles, los conflictos geopolíticos y la reorganización de las cadenas de suministro.
El volumen aumentó 6,3% respecto a 2024, de acuerdo con la edición 2026 del informe One Hundred Container Ports, elaborado por Lloyd’s List. El resultado estuvo por encima de las expectativas de una desaceleración pronunciada durante la segunda mitad del año.
La anticipación de importaciones antes de la entrada en vigor de nuevos aranceles, la búsqueda de proveedores alternativos y los cambios en las rutas provocados por los conflictos internacionales modificaron los flujos comerciales. Pero, en términos agregados, no redujeron el movimiento de contenedores.
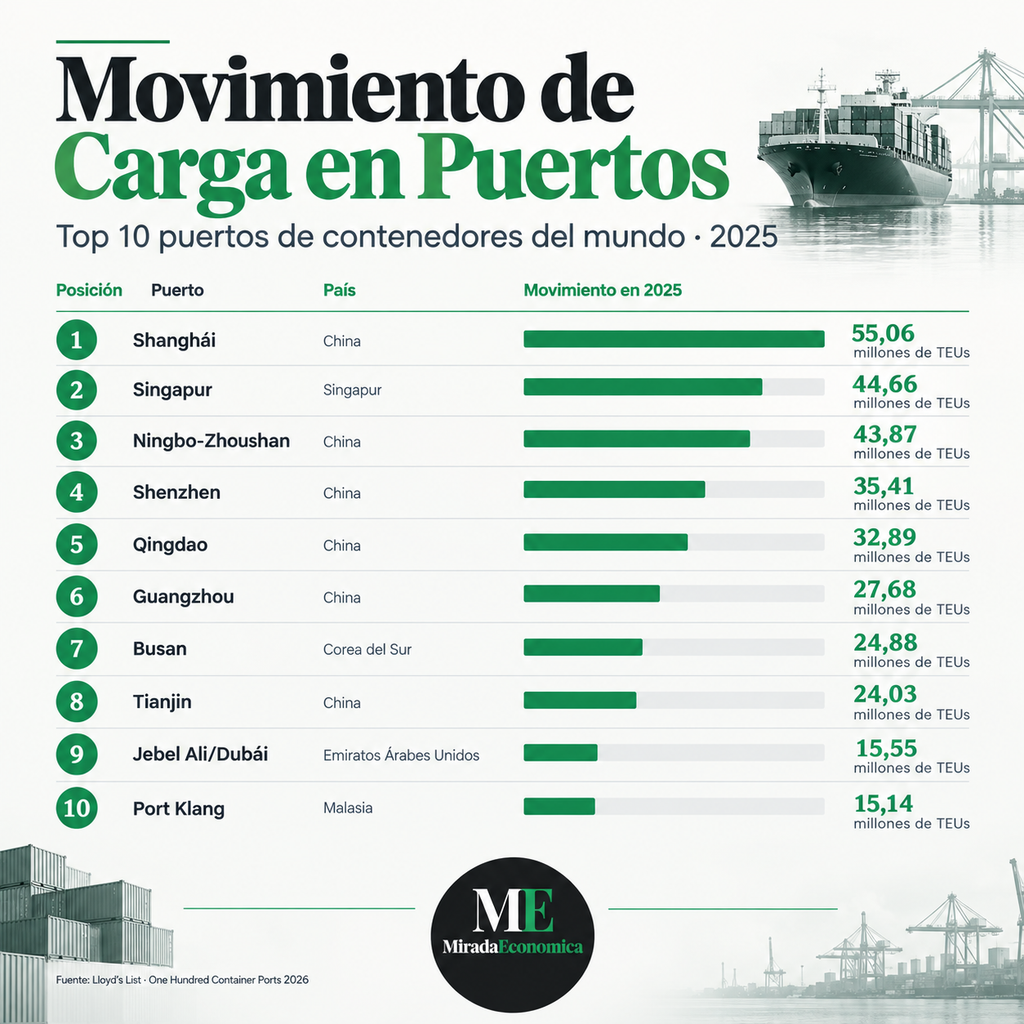
Shanghái conservó el primer lugar mundial por decimosexto año consecutivo y superó por primera vez los 55 millones de TEUs. Singapur mantuvo la segunda posición después de crecer 8,6%, aunque Ningbo-Zhoushan acortó la distancia al alcanzar 43,87 millones de TEUs, apenas unos 790.000 TEUs por debajo del puerto singapurense.
Asia concentra el movimiento portuario
Asia representó cerca de 68% del tráfico registrado por los 100 principales puertos, mientras los puertos chinos concentraron más de 40% del total. Seis complejos chinos se ubicaron entre los ocho primeros puestos, confirmando el peso de China dentro del comercio contenerizado mundial pese a los aranceles y a los esfuerzos internacionales por diversificar las cadenas productivas.
El avance de Vietnam, Malasia, Tailandia e Indonesia tampoco significó un reemplazo de China. Lloyd’s List describe una red productiva cada vez más fragmentada, en la que componentes y productos intermedios circulan entre distintos países asiáticos antes de llegar a los consumidores.
Esa fragmentación incrementa los movimientos portuarios y fortalece a grandes centros de conexión como Singapur y Port Klang, cuya importancia depende no solo del volumen generado por sus mercados, sino también de su posición dentro de las rutas internacionales.
El transbordo redibuja el mapa marítimo
Fuera de Asia oriental, algunos de los mayores avances se registraron en Medio Oriente. Jebel Ali continuó como líder regional, mientras Abu Dhabi, Port Said, Salalah y Jeddah se beneficiaron de los desvíos alrededor del cabo de Buena Esperanza, las alteraciones provocadas por el conflicto en el mar Rojo y la reorganización de las alianzas entre navieras.
En Europa, Hamburgo, Bremerhaven y London Gateway ganaron terreno, mientras Tanger Med y Gioia Tauro reforzaron su posición en el Mediterráneo. En contraste, El Pireo, Barcelona y Génova registraron retrocesos.
El desempeño de estos puertos muestra hasta qué punto las decisiones de las grandes navieras pueden modificar el mapa portuario. Incorporar o eliminar una escala puede tener un efecto significativo sobre el volumen movilizado por un puerto, incluso por encima de la evolución de la demanda de su mercado nacional.
América Latina, ante una nueva competencia logística
La concentración de capacidad portuaria en Asia también tiene implicaciones para América Latina, cuyas cadenas de suministro dependen en buena medida de las conexiones transpacíficas y de los grandes centros de transbordo.
La edición más reciente de Lloyd’s List ubica a Santos, Brasil, en el puesto 36; Colón, Panamá, en el 38; Cartagena, Colombia, en el 54; Balboa, Panamá, en el 56; Manzanillo, México, en el 58, y Callao, Perú, en el 69.
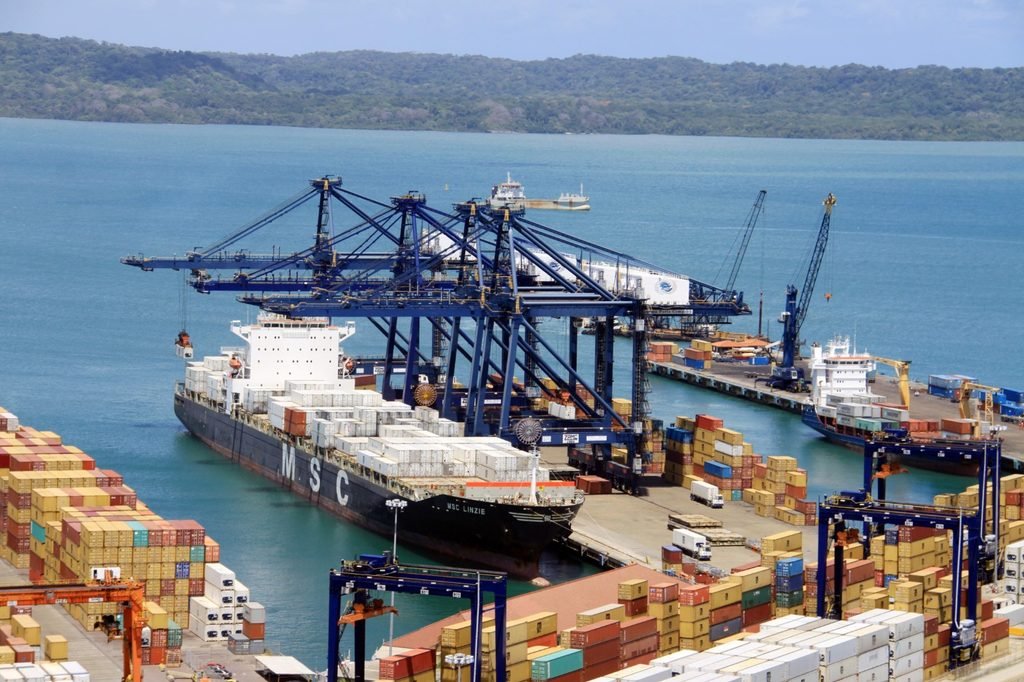
Para México, Manzanillo mantiene un papel relevante como puerta de entrada y salida de mercancías en el Pacífico. En Panamá, Colón y Balboa aprovechan su posición alrededor del Canal y su función dentro de las operaciones de transbordo. En Sudamérica, Santos y Cartagena mantienen conexiones con los mercados internacionales.
La posición de estos puertos refleja una competencia que va más allá de la capacidad física de las terminales. El acceso a conexiones ferroviarias y carreteras, la digitalización, la eficiencia de los procesos aduaneros y la capacidad para responder rápidamente a cambios en las rutas se han convertido en factores cada vez más importantes.
Norteamérica refleja la desaceleración
Norteamérica fue la región donde la desaceleración prevista se manifestó con mayor claridad. Los Ángeles redujo su movimiento de contenedores, mientras Seattle-Tacoma y Virginia estuvieron entre los principales retrocesos del ranking.
El análisis de Lloyd’s List apunta a una conclusión central: los aranceles no eliminaron la carga, sino que modificaron sus orígenes, sus rutas y los puntos donde es transferida. La mercancía continuó circulando, pero a través de una red más compleja y con una mayor dependencia de los grandes centros de transbordo.
El récord de 792,2 millones de TEUs deja así una señal clara sobre el comercio mundial: las tensiones geopolíticas pueden cambiar el camino de la mercancía, pero por ahora no han conseguido detener su movimiento.