

Escuchar este artículo
Preparando audio…
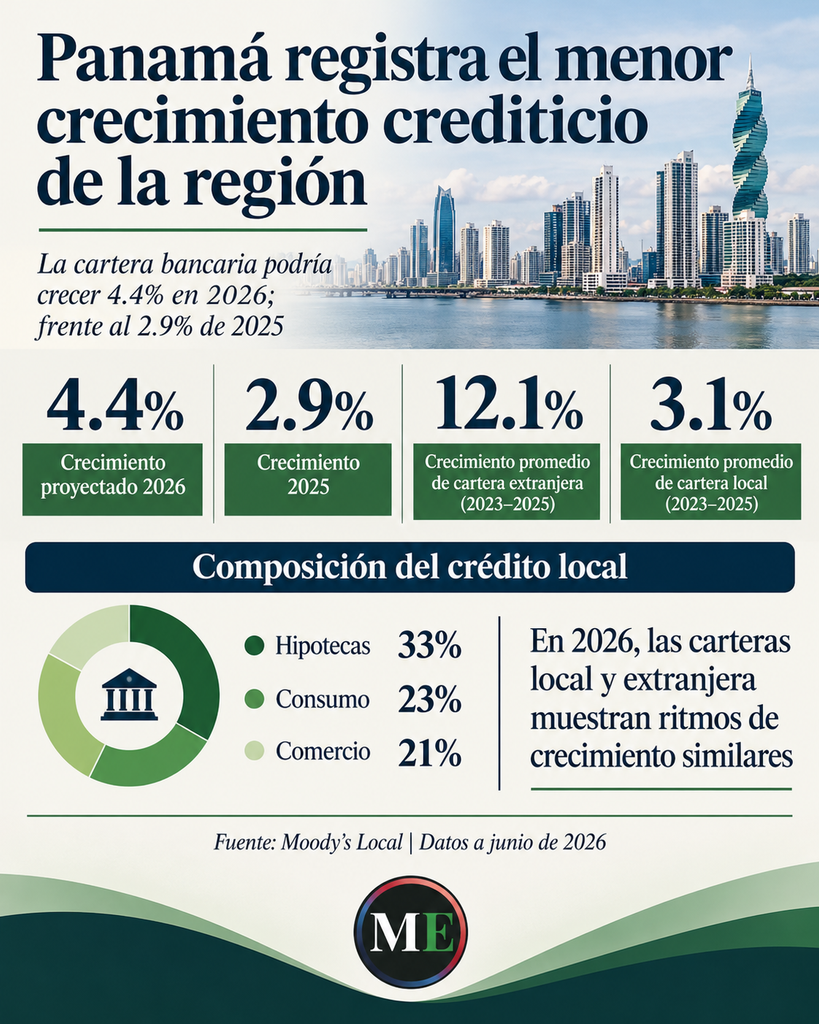
Panamá continúa rezagada en el crecimiento del crédito bancario en Centroamérica y República Dominicana, pese a mostrar señales de recuperación durante el primer semestre de 2026. La cartera total podría cerrar el año con una expansión cercana al 4.4%, superior al 2.9% registrado en 2025, pero todavía por debajo del dinamismo observado en otros mercados de la región.
El comportamiento refleja una evolución más moderada del financiamiento bancario panameño, en un entorno en el que el crédito sigue creciendo, aunque con diferencias importantes entre países y sectores económicos.
De acuerdo con un análisis de Moody’s Local, durante 2026 los préstamos locales y extranjeros en Panamá han registrado ritmos de crecimiento similares. Esta tendencia contrasta con el período 2023-2025, cuando la cartera extranjera creció en promedio 12.1%, frente al 3.1% de los créditos locales. Lea el informe local de Moody’s aquí.
La composición del financiamiento interno, sin embargo, ha mostrado una estabilidad considerable. Entre 2023 y junio de 2026, las hipotecas representaron el 33% de la cartera local, seguidas del crédito de consumo, con 23%, y el comercio, con 21%.
Este comportamiento sitúa al mercado panameño en una posición distinta frente a otros países de la región, donde el consumo ha adquirido mayor protagonismo como motor de expansión del crédito.
En Nicaragua, por ejemplo, la cartera bancaria creció 3.7% durante el primer semestre de 2026, equivalente a un ritmo anualizado cercano al 7.5%, después de registrar una expansión promedio de 16.6% entre 2023 y 2025. El consumo explicó cerca del 65% del incremento crediticio en los primeros seis meses del año y elevó su participación en la cartera hasta 33.7%, frente al 26.6% de 2023.
Guatemala también experimenta una desaceleración, luego de que el deterioro en la calidad de algunos préstamos llevara a los bancos a moderar su exposición, particularmente en tarjetas de crédito, cuyo saldo registraba una contracción a junio de 2026.
Honduras, por su parte, comienza a recuperar dinamismo después de la desaceleración de 2025, mientras República Dominicana mantiene una expansión más moderada, con un crecimiento de 3.7% durante el primer semestre, que podría traducirse en un aumento anual de 7.4%.
En contraste, El Salvador figura entre los mercados más dinámicos, con una expansión crediticia que podría aproximarse al 10% en 2026, impulsada por el comercio, el consumo, los servicios y la construcción.
Morosidad bajo control, pero con diferencias
La moderación del crédito no ha provocado un deterioro generalizado de la calidad de las carteras bancarias. Moody’s Local señala que los indicadores de morosidad permanecen relativamente estables en Centroamérica y República Dominicana, aunque existen diferencias entre mercados.
En Panamá, los créditos vencidos representaron el 2.3% de la cartera a junio de 2026, frente al 2.6% registrado anteriormente. La cobertura de reservas se mantuvo alrededor del 91%, un nivel inferior al observado en otros países de la región, aunque influido por la aplicación de las Normas Internacionales de Información Financiera (NIIF 9), que establecen provisiones sobre la base de las pérdidas crediticias esperadas.
República Dominicana registró la menor proporción de créditos vencidos, con 1.1%, acompañada de una cobertura de reservas de 313.5%. Nicaragua también destacó por su elevada protección frente a posibles pérdidas, con una cobertura de 321.9%.
En Guatemala, la calidad de los préstamos comienza a mejorar después del deterioro observado hasta 2025, especialmente en los segmentos de consumo y tarjetas de crédito. Costa Rica y Honduras, en cambio, registraron aumentos moderados en sus indicadores de mora.
Los depósitos fortalecen el fondeo bancario
Otro elemento relevante para la estabilidad del sistema financiero regional es el crecimiento de los depósitos, que ha permitido reducir la dependencia de fuentes de financiamiento institucional y sostener niveles elevados de liquidez.
A junio de 2026, República Dominicana encabezó el crecimiento de los depósitos, con 10.3% respecto al cierre de 2025, seguida de Honduras (8%), Nicaragua (7.4%), El Salvador (5.3%) y Guatemala (4.3%).
Panamá registró una recuperación del crecimiento de sus depósitos totales, con un aumento de 3.4% durante el primer semestre, acompañado de una menor utilización de financiamiento institucional.
En materia de liquidez, los activos líquidos representaron el 33.3% de los activos bancarios panameños a junio de 2026. República Dominicana superó el 40%, Guatemala alcanzó el 39.9% y Nicaragua el 38.7%, mientras Honduras, Costa Rica y El Salvador se situaron alrededor del 32%.
El desafío para Panamá no consiste únicamente en acelerar la colocación de préstamos, sino en conseguir que el financiamiento llegue con mayor fuerza a los sectores productivos y acompañe la actividad económica. En una región donde otros sistemas bancarios avanzan a mayor velocidad, mantener la estabilidad financiera es una fortaleza, pero convertir el crédito en un motor más potente de crecimiento sigue siendo una tarea pendiente.