
Escuchar este artículo
Preparando audio…
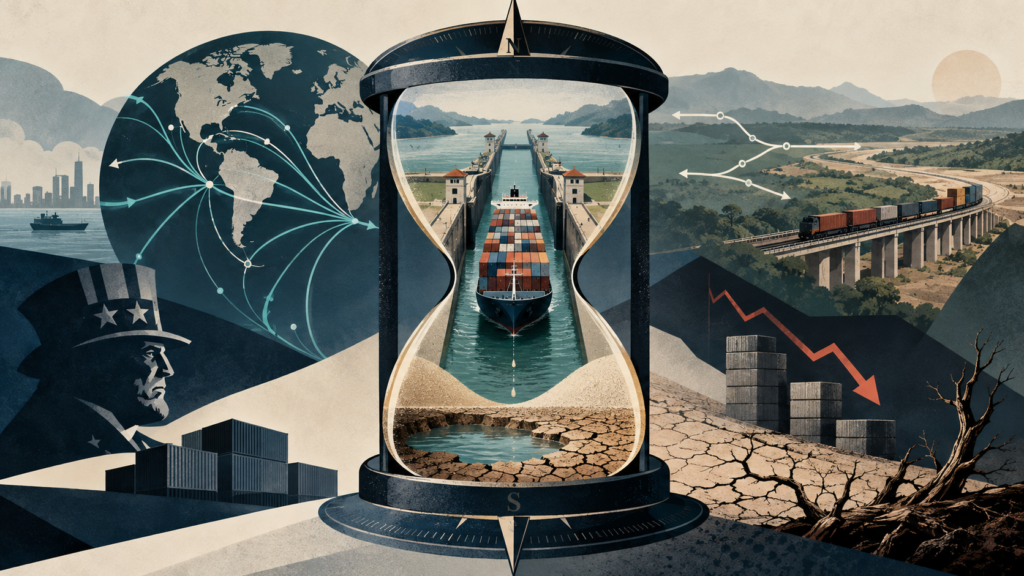
Panamá vive de una renta geográfica que administra, pero que no decide. El país lleva meses celebrando cifras macroeconómicas que alimentan un relato de éxito, con datos como que el canal reporta más tránsitos, la exclusión de los nuevos aranceles de Estados Unidos se vende como un logro diplomático y el istmo vuelve a perfilarse como el eterno refugio de estabilidad frente al ruido de una región crónicamente inestable. El diagnóstico es cómodo, pero tramposo. Escondida detrás del triunfalismo fiscal, hay una pregunta incómoda que pocos quieren hablar: ¿cuánta de esta buena racha se debe a una estrategia país y cuánta es simple inercia geopolítica?
Los datos duros parecen incuestionables. Entre octubre y junio pasaron por la vía interoceánica 10,726 buques (un repunte del 5.2% respecto al ciclo previo) con un promedio de 35 cruces diarios y 389.96 millones de toneladas de carga. El Canal funciona, absorbe volumen y mantiene su centralidad en el comercio global. Pero, la zona de confort invisibiliza elementos de análisis críticos a la hora de tomar decisiones.
Tomemos el blindaje arancelario frente a Washington. Cuando en julio la Casa Blanca aplicó un nuevo gravamen de entre el 10% y el 12.5% a varias economías emergentes, Panamá quedó convenientemente a salvo. No fue el resultado de una hábil negociación de la administración actual, sino el beneficio residual del Tratado de Promoción Comercial (TPC), firmado en 2007 y vigente desde 2012, que desde el primer día eliminó aranceles al 97% de las exportaciones panameñas. Desde entonces está operando bajo un paraguas institucional diseñado hace más de una década y eso se llama herencia, no estrategia.
Mientras el istmo duerme en los laureles de su geografía, el resto de la región se mueve a un ritmo agresivo. Ecuador acaba de cerrar un acuerdo con Canadá para liberar el 99.6% de su oferta exportable, buscando explícitamente diversificar su dependencia de mercado. México blinda su frontera comercial subiendo aranceles a productos chinos para alinearse con los intereses de la Casa Blanca y asegurar su posición en el nearshoring. Costa Rica, aun con costos de insumos al alza, avanza en la sofisticación de cadenas de valor tecnológico. El Salvador y Honduras, con evidentes rezagos en infraestructura, modifican a marchas forzadas sus marcos regulatorios para captar capitales. Todos compiten por no depender de una sola variable. Panamá, en cambio, sigue apostando todo a la misma carta de siempre.
El argumento de que el Canal es irreemplazable también empieza a mostrar fisuras. El Corredor Interoceánico del Istmo de Tehuantepec, en México, movió apenas 111 mil toneladas de carga agrícola en 2024; una cifra ridícula si se compara con el volumen semanal panameño. Pero descartarlo por pequeño es un error de principiante en teoría de juegos.
El proyecto mexicano avanza con tramos ferroviarios operativos y se consolida como una alternativa real para las rutas asiáticas que buscan la costa este estadounidense. No necesita competir en volumen hoy; le basta con existir como una alternativa viable a mediano plazo para restarle apalancamiento a la ACP frente a las grandes navieras.
A esto se suma la vulnerabilidad climática, el verdadero talón de Aquiles de la economía panameña. Para contener los efectos de El Niño, la ACP recortó progresivamente el calado permitido para los buques Neo-Panamax de 50 a 49.5 pies, con una proyección de caída a 47.5 pies. Las consecuencias en la cadena de suministro fueron inmediatas, ya que la naviera CMA CGM elevó su recargo por contenedor de 40 a 100 dólares. Es la segunda vez en dos años que el clima estrangula la infraestructura del país. El administrador de la ACP, Ricaurte Vásquez, asegura que los ingresos y el tráfico se mantienen dentro de lo presupuestado. Puede ser cierto en los libros contables de este trimestre, pero la acumulación de crisis hídricas erosiona la predictibilidad de la ruta. Y en logística, la incertidumbre es más costosa que cualquier peaje.
La vulnerabilidad estructural se refleja también en la profunda asimetría comercial con su principal socio. En 2024, Panamá exportó una cifra minúscula a Estados Unidos, aproximadamente 184.5 millones de dólares, frente a los más de 4,600 millones que importó desde allá, representando un tercio de sus compras totales. Con una balanza tan descompensada y una economía dolarizada, el istmo no tiene margen para una política comercial propia; es un rehén de las decisiones macroeconómicas de Washington.
El panorama fiscal termina por aterrizar el optimismo. Con una deuda pública que ya roza los 58,900 millones de dólares y la calificación soberana en Baa3 con perspectiva negativa por parte de Moody’s, el grado de inversión pende de un hilo. Las calificadoras no piden discursos de resiliencia; exigen señales claras de consolidación fiscal que el gobierno posterga.
Administrar una ventaja geográfica no es lo mismo que asegurar la supervivencia económica. El tablero del comercio global se está rediseñando bajo criterios de seguridad y diversificación, no de nostalgia logística. Si Panamá no utiliza la liquidez y el tiempo que aún le quedan para transformar su matriz productiva y resolver su crisis hídrica de fondo, el mercado terminará por encontrar caminos alternativos. La renta geográfica tiene fecha de caducidad; la falta de audacia política, también.
César Augusto Romero González
Director & Fundador | LEAD Economics & Advisory
Economista & Consultor Senior de Negocios