Escuchar este artículo
Preparando audio…
CRONOLOGÍAActualizaciones de Mirada Económica
Chapman frena el envío: el proyecto no irá a la Asamblea por ahora
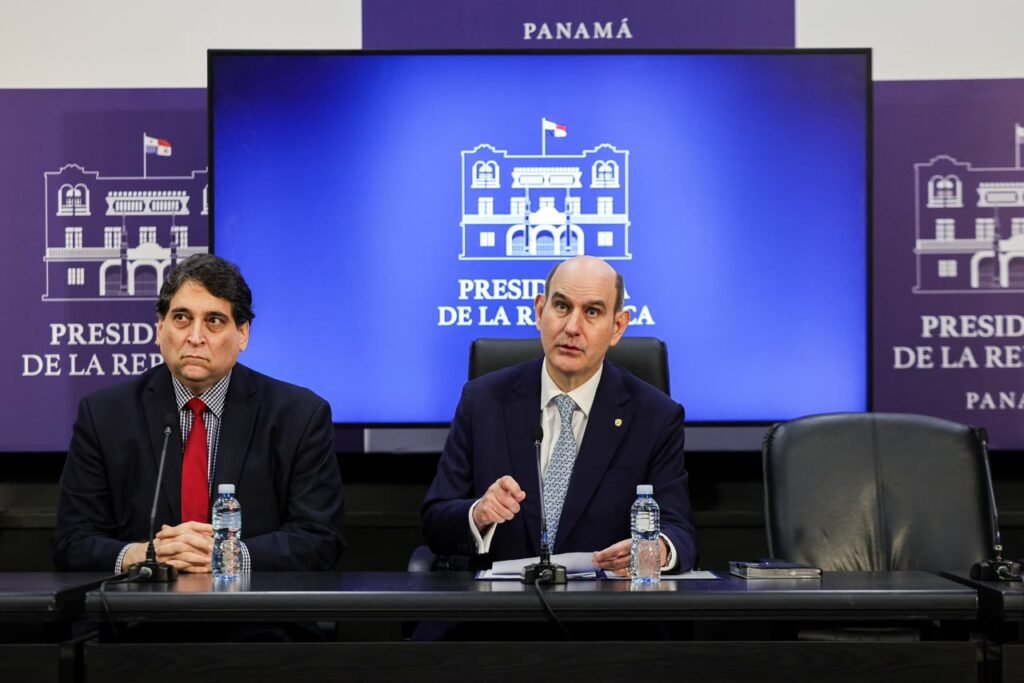
El ministro de Economía y Finanzas, Felipe Chapman, dijo este lunes que la propuesta no ha sido presentada ante la Asamblea Nacional y que el Gobierno la mantiene bajo análisis tras escuchar los cuestionamientos ciudadanos. «En este momento no se va a presentar, no hay planes de presentarlo a corto plazo», declaró, según TVN Noticias.
La declaración cambia el estado del proyecto que el Consejo de Gabinete había aprobado remitir al Legislativo: el ITBMS digital queda en pausa y no produce obligaciones nuevas. Chapman añadió que el Ejecutivo evaluará otras medidas para reducir la evasión y aumentar la recaudación. La pausa no equivale a una derogación —el texto nunca llegó a ser ley— ni descarta que una iniciativa revisada reaparezca más adelante.
Proyecto de ley sobre economía digital incluye salvaguardas financieras
Los datos oficiales proceden de MEF Panamá. El Ministerio de Economía y Finanzas de Panamá detalló nuevos alcances del proyecto de ley 30-26, precisando que la iniciativa incorpora salvaguardas específicas para proteger actividades financieras. Estas medidas buscan evitar efectos imprevistos sobre servicios que ya cuentan con un marco regulatorio y jurídico diferenciado, asegurando que la actualización del ITBMS no interfiera con el sector bancario y financiero tradicional.
Adicionalmente, el texto oficial profundiza en los criterios de territorialidad para identificar el consumo en el país. La propuesta establece que la ubicación de la cuenta bancaria, la dirección de facturación, la dirección IP y el código de país de la tarjeta SIM serán los indicadores clave para determinar si una operación digital debe tributar en Panamá.
Con estos ajustes, el Gobierno pretende reducir la erosión de la base tributaria y garantizar la equidad frente a los modelos económicos digitales en constante evolución.
El proyecto con el que el Gobierno buscaba llevar el ITBMS a una parte de la economía digital quedó en pausa el 24 de agosto. Seis días después de que el Consejo de Gabinete aprobara remitir la propuesta a la Asamblea Nacional, el ministro Felipe Chapman confirmó que el texto no había sido presentado y que no existen planes de hacerlo a corto plazo.
El cambio de rumbo impide, por ahora, que la propuesta entre al trámite legislativo. Por tanto, no existe una obligación nueva para plataformas, bancos ni consumidores. El diseño que había defendido el Ejecutivo habría alcanzado servicios de streaming, almacenamiento en la nube, publicidad digital, aplicaciones, intermediación en línea y ciertas operaciones realizadas mediante plataformas; las secciones siguientes explican qué proponía y cuáles son las preguntas que deja abiertas.
La tarifa general vigente del ITBMS es de 7%, según la Dirección General de Ingresos. El Gobierno sostiene que el proyecto no crea una categoría tributaria nueva. Su propósito declarado es precisar que una transacción no deja de estar gravada simplemente porque el vendedor carezca de oficina local o porque el producto llegue a través de una pantalla.
La diferencia es importante. Un impuesto especial a las empresas digitales gravaría una actividad por ser digital. La propuesta descrita por el Gabinete intenta, en cambio, aplicar el ITBMS existente cuando el consumo ocurre en Panamá. En términos sencillos, una suscripción de B/.10 podría terminar costando B/.10.70 si el proveedor traslada íntegramente el impuesto al cliente. En una compra de B/.100, el efecto equivalente sería de B/.7, siempre que la operación concreta esté comprendida por la ley y no tenga una exención.
Cómo sabrá Panamá dónde ocurrió una compra digital
El corazón del proyecto está en la territorialidad. En una tienda tradicional, la ubicación de la venta suele ser evidente. En internet, el proveedor puede estar registrado en un país, operar sus servidores desde otro y cobrar a una tarjeta emitida en un tercero. El proyecto propone resolver esa ambigüedad mediante indicios objetivos: la ubicación de la cuenta bancaria o del instrumento de pago, la dirección de facturación, la dirección de protocolo de internet, el código de país de la tarjeta SIM y otros datos vinculados razonablemente con el usuario.
Ese método no es una invención panameña. El kit de IVA digital elaborado por el BID, la OCDE, el Banco Mundial y el CIAT recomienda a las administraciones usar señales verificables de localización y regímenes simplificados para proveedores no residentes. El objetivo es cobrar el impuesto en el lugar de consumo sin obligar a una plataforma extranjera a crear una empresa completa en cada mercado.
La pregunta decisiva será quién recauda. El resumen divulgado por el Ejecutivo no precisa todos los mecanismos. Una opción es que la plataforma se registre ante la DGI, cobre el 7% al momento del pago y lo remita periódicamente al Tesoro. Otra es que bancos, emisores de tarjetas u otros intermediarios actúen como agentes de percepción cuando el proveedor no se registre. Cada modelo tiene costos distintos. El registro directo ofrece una factura más clara; la retención bancaria permite cobrar a proveedores difíciles de fiscalizar, pero puede cometer errores cuando una transacción exenta se parece, por su descripción, a una gravada.
Panamá lleva años examinando el asunto. En 2023, la DGI ya había señalado que buscaba equiparar el tratamiento de plataformas como Netflix con el de servicios locales sujetos al 7%, según una comunicación del Ministerio de Economía y Finanzas. La nueva iniciativa transforma aquella intención administrativa en una propuesta legislativa más amplia.
Lo que enseñan Chile, Costa Rica, Colombia y Europa
Los países que avanzaron primero muestran que la discusión no termina al fijar una tarifa. Chile aplica 19% de IVA a servicios digitales prestados desde el exterior y habilitó un régimen simplificado para que las plataformas declaren y paguen. Desde octubre de 2025, también aplica el impuesto a ventas remotas de bienes por hasta US$500: cuando la plataforma está inscrita, cobra el IVA en la compra y la mercancía ingresa sin un segundo cobro del mismo impuesto. El Servicio de Impuestos Internos chileno presenta ese mecanismo como una forma de simplificar la entrega y evitar diferencias entre comercios locales y vendedores extranjeros.
Costa Rica utiliza una tarifa de 13% para servicios digitales transfronterizos y bienes intangibles. El proveedor puede inscribirse y recaudarla; si no lo hace, el emisor de la tarjeta puede actuar como agente de percepción. El Ministerio de Hacienda costarricense explica el sistema con un ejemplo directo: un servicio de US$10 termina en US$11.30, ya sea porque cobre la plataforma o porque lo haga el intermediario financiero.
Colombia permite que prestadores extranjeros se inscriban en el registro tributario, declaren y paguen IVA de manera bimestral. La DIAN creó ese procedimiento en 2018. La Unión Europea, por su parte, eliminó en 2021 la exención de IVA para importaciones de muy bajo valor y habilitó la ventanilla IOSS para que plataformas y vendedores recauden el impuesto en envíos de hasta 150 euros, de acuerdo con la Comisión Europea.
Las comparaciones también marcan un límite. No es lo mismo comprar una película en línea que importar un teléfono. El comunicado panameño habla de bienes y servicios digitales, pero no publica todavía el articulado completo que permita saber hasta dónde alcanza a mercancías físicas adquiridas por internet. Mientras ese texto no esté disponible, afirmar que toda compra internacional quedará automáticamente 7% más cara sería prematuro. Las importaciones ya pueden estar sujetas a ITBMS, aranceles y procedimientos aduaneros según el producto y su valor; la reforma deberá explicar cómo evita un cobro duplicado.
La “renta sustitutiva” no es lo mismo que el ITBMS
La expresión “renta sustitutiva” ha comenzado a reaparecer alrededor del debate, pero conviene separar proyectos. Un anteproyecto legislativo presentado en 2024 para incentivar la reubicación de sucursales hacia Panamá Oeste usó ese nombre para proponer una tasa de 3% a empresas digitales y plataformas de contenido. La idea era que esa recaudación sustituyera el sacrificio fiscal de los incentivos concedidos por aquella iniciativa.
Ese anteproyecto y el proyecto 30-26 aprobado ahora por el Gabinete no son el mismo instrumento, pese a la similitud de sus numeraciones. El resumen oficial de la nueva propuesta no menciona una tasa de 3% ni describe un impuesto sobre la renta sustitutivo. Habla de actualizar el ITBMS y sus reglas de territorialidad y recaudación. Por tanto, no hay base pública suficiente para sumar 3% y 7%, ni para presentar la renta sustitutiva como un cargo adicional de la reforma actual. La Asamblea deberá publicar el articulado para despejar definitivamente esa duda.
Equidad, recaudación y las preguntas que quedan
El argumento a favor de la reforma es sencillo: una empresa panameña que vende un servicio gravado cobra ITBMS, mantiene registros y asume costos de cumplimiento; una plataforma extranjera puede ofrecer un producto equivalente sin la misma carga. Esa diferencia favorece al proveedor remoto y erosiona la base tributaria a medida que más consumo migra a internet. En una economía que necesita recaudar mejor sin elevar necesariamente las tasas generales, cerrar esa brecha resulta atractivo.
El costo, sin embargo, probablemente aparecerá en la factura del consumidor. Aunque el obligado formal sea la plataforma, la experiencia internacional muestra que el impuesto suele incorporarse al precio. Para hogares y pequeñas empresas que pagan software, publicidad, almacenamiento o entretenimiento en dólares, el efecto acumulado puede ser mayor que el de una sola suscripción.
También quedan preguntas de ejecución. La DGI deberá definir cómo se corrige una retención errónea, cómo una empresa panameña acredita el ITBMS pagado, qué información conservarán los bancos, qué ocurre cuando los indicadores de ubicación apuntan a países distintos y cómo se protege la privacidad de datos como la IP o el código SIM. Las salvaguardas anunciadas para actividades financieras serán especialmente relevantes: seguros, créditos, pagos y operaciones bursátiles ya tienen tratamientos jurídicos distintos y no deberían quedar gravados por una clasificación automática imprecisa.
La reforma puede nivelar el mercado, pero su calidad dependerá menos del discurso sobre modernización que de la precisión del texto. Un régimen sencillo, con registro claro para no residentes, facturas reconocibles, mecanismos de devolución y una frontera nítida entre servicios digitales y mercancías importadas puede recaudar sin convertir cada compra en una disputa. Uno ambiguo trasladaría a bancos, plataformas y consumidores el trabajo que corresponde resolver a la ley.
Por ahora, el debate cambió de escenario. Sin un proyecto presentado, la Asamblea no tiene un texto que discutir y la propuesta sigue siendo una dirección de política tributaria, no un impuesto vigente. El próximo dato a vigilar será si el MEF publica una versión revisada, abre una consulta o sustituye el mecanismo por medidas de fiscalización contra la evasión.