Escuchar este artículo
Preparando audio…
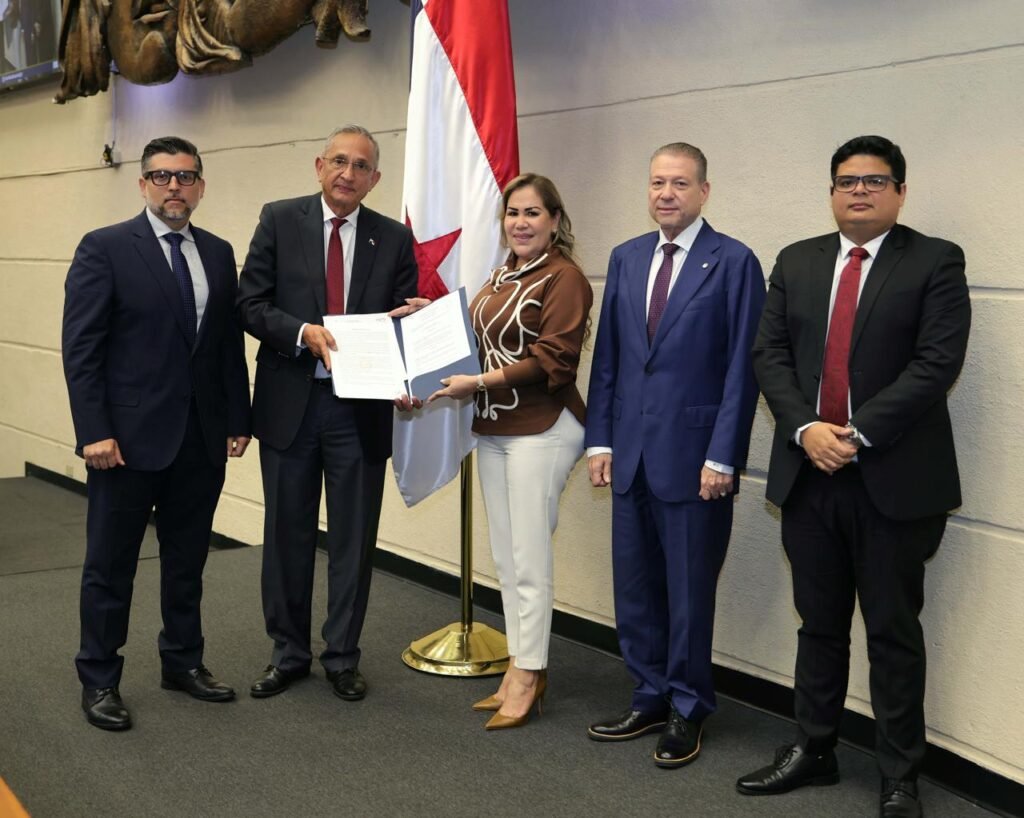
El proyecto para cerrar el Banco Hipotecario Nacional antes del 31 de diciembre de 2027 abre una transición que será medida menos por el organigrama del Estado que por lo que ocurra con los prestatarios, los expedientes y los programas de vivienda social.
La propuesta presentada ante la Asamblea Nacional redistribuye responsabilidades: el Ministerio de Vivienda y Ordenamiento Territorial conservaría la conducción de la política habitacional y los subsidios, mientras la Caja de Ahorros asumiría funciones financieras y de administración crediticia. El Gobierno ha dicho que no se tratará de una fusión bancaria y que las carteras se manejarán por separado.
Lo que debe continuar funcionando
Para una familia que paga una hipoteca, el cambio institucional plantea preguntas sencillas: dónde deberá pagar, quién expedirá certificaciones, qué entidad atenderá un arreglo de pago y cómo se conservará el historial del crédito. La ley puede definir el destino jurídico de una cartera, pero la experiencia del usuario dependerá de que bases de datos, documentos y equipos humanos se trasladen sin interrupciones.
La transición también comprende activos y terrenos vinculados históricamente a programas públicos de vivienda. El proyecto propone que esos bienes pasen a la Nación y permanezcan destinados a proyectos de interés social. La prueba será construir un inventario verificable y evitar que la reorganización produzca vacíos sobre títulos, ocupación o mantenimiento.
Un mercado mucho mayor que el banco
La cartera hipotecaria panameña alcanzó aproximadamente US$21.960 millones al cierre de abril de 2026, distribuida en más de 353.000 obligaciones activas, de acuerdo con cifras de APC Experian citadas por Mirada Económica. La banca privada concentra casi todo ese saldo, pero el BHN ocupa un lugar distinto: atiende segmentos y trámites que el mercado comercial no siempre resuelve por sí solo.
Las hipotecas de menos de US$80.000 representan cerca del 59% de las nuevas obligaciones registradas en los últimos años. Es precisamente en ese tramo donde una tasa, un subsidio o una demora administrativa puede decidir si un hogar compra o posterga la vivienda.
Las preguntas que acompañarán el debate
El cierre puede eliminar duplicidades y concentrar capacidades financieras. También puede trasladar problemas sin resolverlos si no existe un calendario público, responsables identificables y métricas de servicio. La Asamblea tendrá que examinar cuánto costará la liquidación, cómo se protegerán los archivos y qué ocurrirá con los procesos en curso.
El Gobierno propone además una Dirección del Fondo de Vivienda Nacional dentro del Miviot para administrar subsidios y garantías, identificar tierras y coordinar proyectos con participación privada. Esa estructura necesitará controles claros: cuando fondos, suelo público y promotores privados coinciden, la transparencia debe empezar antes de adjudicar y continuar hasta entregar la vivienda.
La discusión no consiste únicamente en decidir si el Banco Hipotecario debe existir. Consiste en demostrar que el sistema que lo sustituya será más rápido para el usuario, más ordenado con los activos y más eficaz para ampliar el acceso a vivienda. Hasta que esas tres condiciones puedan medirse, el cierre seguirá siendo una promesa administrativa, no todavía una reforma habitacional.